O Imposto Seletivo é o tributo federal da reforma tributária que incide sobre produtos considerados prejudiciais à saúde ou ao meio ambiente, como refrigerante, bebida alcoólica e cigarro. Ele começa a ser cobrado em 2 de fevereiro de 2027, e as alíquotas foram definidas pela Medida Provisória 1.399, publicada em 4 de novembro de 2026.
Para quem tem mercado, conveniência, padaria ou distribuidora, o Imposto Seletivo não muda a rotina do caixa: a loja que revende não recolhe o imposto. Mas ele chega na nota de compra, e é ali que o preço da prateleira começa a se mexer. Este artigo mostra a tabela que importa para o comércio, quem paga, quando começa e o que conferir antes de fevereiro. Para o quadro geral da reforma, com IBS, CBS e o calendário até 2033, leia antes o guia da reforma tributária no comércio.
O que é o Imposto Seletivo
A reforma tributária, aprovada pela Emenda Constitucional 132 e regulamentada pela Lei Complementar 214, criou três tributos novos: a CBS, o IBS e o Imposto Seletivo (IS). Os dois primeiros substituem PIS, Cofins, ICMS e ISS e valem para quase tudo. O Imposto Seletivo é diferente: ele só existe para uma lista fechada de produtos que o governo quer desestimular. Por isso é chamado de “imposto do pecado”.
A lista inclui bebidas açucaradas, bebidas alcoólicas, cigarros e outros produtos de fumo, veículos, embarcações, aeronaves, bens minerais extraídos e apostas. Alimento, roupa, ferramenta, peça e material de construção não pagam Imposto Seletivo.
Em 2027, pelo calendário da reforma, o IPI é zerado para quase todos os produtos, e o Imposto Seletivo entra no lugar dele justamente nos itens da lista. Não por acaso, a medida provisória partiu das alíquotas do IPI de hoje para chegar às do IS.
As alíquotas do Imposto Seletivo em 2027
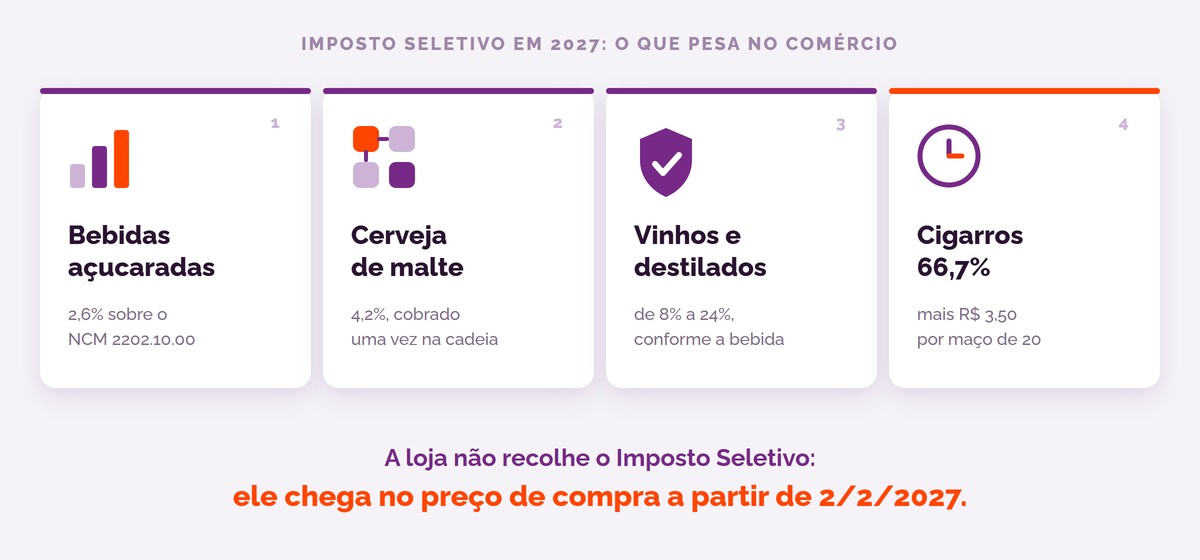
A Medida Provisória 1.399/2026 calcula cada alíquota em duas etapas: pega a alíquota do IPI vigente para o produto e multiplica por um fator de conversão. Os produtos são identificados pelo NCM. Estas são as linhas que mais aparecem no comércio:
| Produto | Alíquota do IS em 2027 | Fator sobre o IPI de hoje |
|---|---|---|
| Bebidas açucaradas (NCM 2202.10.00) | 2,6% | 1,00 |
| Cerveja de malte | 4,2% | 1,07 |
| Vinhos e demais fermentados | 8% | 1,23 |
| Vermutes | 12% | 1,23 |
| Vinhos do Porto e similares e bebidas acima de 14% de álcool | 16% | 1,23 |
| Rum e cachaça | 20% | 1,23 |
| Demais destilados (vodca, uísque, gim) | 24% | 1,23 |
| Cigarros | 66,7% mais R$ 3,50 por maço de 20 | 1,00 |
| Demais produtos de fumo | 37,5% | 1,25 |
Três detalhes da medida provisória ajudam a ler a tabela:
- A parte em reais só vale para o cigarro em 2027. A lei prevê uma parcela fixa por unidade para bebidas alcoólicas e fumo, mas a MP a zerou até o fim de 2027, com exceção do cigarro.
- Fator 1,00 é a mesma alíquota do IPI. Nas bebidas açucaradas e no cigarro, a alíquota do Imposto Seletivo repete a do IPI que existe hoje. Na cerveja, no vinho e nos destilados, o fator é maior que 1.
- Pequenos produtores de bebida alcoólica têm redução de 10% a 40% na alíquota, conforme o volume produzido.
Fora do comércio de alimentos, a MP também define 6,3% de alíquota-base para carros de passeio (ajustada por motor, potência e eficiência), 0,5% para loterias e apostas e alíquota zero para minério em 2027. Segundo a Agência Senado, a MP ainda precisa ser votada pelo Congresso para virar lei, e o governo tem até 31 de maio de 2027 para enviar o projeto com as alíquotas de 2028 em diante.
Quem paga: a loja recolhe o Imposto Seletivo?
Não. O Imposto Seletivo incide uma vez só na cadeia: é cobrado do fabricante na primeira venda do produto, ou do importador, e não volta a ser cobrado nas vendas seguintes. O mercado que compra o refrigerante do distribuidor e vende ao consumidor não calcula nem recolhe IS.
O que a loja sente é o custo. O imposto pago pelo fabricante entra no preço que ele cobra, passa pelo distribuidor e chega à nota de compra do varejo. E, diferente da CBS e do IBS, o Imposto Seletivo não gera crédito para quem compra: ele é custo, como o IPI é hoje.
O Imposto Seletivo vai subir o preço?
Depende do produto e de quem está na cadeia. O que a MP permite afirmar é o seguinte:
- Onde o fator é 1,00 (bebidas açucaradas e cigarro), o Imposto Seletivo repete a alíquota do IPI que sai. A troca de um pelo outro, sozinha, não muda a carga.
- Onde o fator é maior que 1 (cerveja, vinho, destilados), a alíquota do IS é maior que a do IPI de hoje, de 7% a 23% a mais sobre a alíquota antiga.
- Quanto disso chega à prateleira depende de como cada fabricante e distribuidor repassar, e da CBS, que também começa a valer em 2027.
Em vez de tentar adivinhar, o comerciante tem um lugar certo para olhar: o custo na nota de entrada das primeiras compras de fevereiro. É ali que o preço de venda precisa ser revisto.
O que a loja deve fazer antes de fevereiro
- Confira o NCM das bebidas e do cigarro. A alíquota do Imposto Seletivo é definida pelo NCM. Um refrigerante cadastrado com o código de água mineral, ou uma cachaça com o código de outro destilado, já dá problema hoje com ICMS-ST e vai dar com IBS e CBS. O roteiro está no post de saneamento tributário e NCM.
- Separe os produtos atingidos. Monte uma lista ou um grupo com refrigerantes, cervejas, vinhos, destilados e cigarros. É essa lista que você vai acompanhar em fevereiro.
- Compare o custo das primeiras notas de 2027. Ao lançar as notas de fevereiro, confira se o custo desses produtos mudou em relação a dezembro e janeiro.
- Revise o preço de venda pela margem, não pelo susto. Se o custo subiu, recalcule com o seu markup e veja se a margem de lucro continua de pé. Em cerveja e refrigerante, que são produtos de comparação, o concorrente vai mexer no preço na mesma semana.
- Converse com o contador. Ele confirma o enquadramento de cada produto e acompanha a votação da MP no Congresso, que pode mudar números até lá.
Como o Velo ajuda
O Imposto Seletivo não é calculado pela loja, mas os dois pontos em que ele toca o varejo, o NCM do cadastro e o custo de compra, estão no Gestão do Velo:
- NCM conferido. O relatório de produtos com NCM inválido mostra os produtos cujo NCM não existe na tabela. Para corrigir vários de uma vez, o botão Editar múltiplos, em Produtos › Produtos, troca NCM, CEST e grupo tributário dos produtos selecionados.
- Saneamento pela iMendes (pacote adicional). O saneamento grava NCM, CEST e a tributação do produto, inclusive IBS, CBS e cClassTrib, a partir da base da iMendes. Confira o resultado com o contador antes de aplicar em lote.
- Custo anterior e custo novo, lado a lado. Depois de salvar a nota de entrada, a tela de Precificação mostra, produto a produto, o custo anterior e o Custo Novo, e recalcula a venda pela margem ou pelo markup que você informar. O botão Detalhes abre a composição do custo. É ali que você vai ver, em fevereiro, se o Imposto Seletivo chegou ao preço do fornecedor. O passo a passo está em precificar os produtos da nota de entrada.
- Preço em lote. Se o custo de uma família inteira mudar, o Editar múltiplos aplica um novo markup, uma nova margem ou um acréscimo em percentual a todos os produtos selecionados.
As demais funções fiscais, da NFC-e à NF-e, estão na página do módulo Fiscal do Velo.
Perguntas frequentes
O que é o Imposto Seletivo?
É um tributo federal criado pela reforma tributária que incide sobre produtos prejudiciais à saúde ou ao meio ambiente, como bebidas açucaradas, bebidas alcoólicas, cigarros, veículos e apostas.
Quando começa o Imposto Seletivo?
A cobrança começa em 2 de fevereiro de 2027, conforme a Medida Provisória 1.399/2026. A MP ainda precisa ser aprovada pelo Congresso para virar lei.
Quais são as alíquotas do Imposto Seletivo em 2027?
Bebidas açucaradas, 2,6%; cerveja, 4,2%; vinhos, 8%; vermutes, 12%; rum e cachaça, 20%; demais destilados, 24%; cigarros, 66,7% mais R$ 3,50 por maço de 20; outros produtos de fumo, 37,5%; carros de passeio, 6,3% de base com ajustes.
O mercado ou a loja recolhe o Imposto Seletivo?
Não. O imposto é cobrado uma vez só, do fabricante ou do importador. A loja paga o imposto embutido no preço de compra e não recolhe IS na venda ao consumidor.
O Imposto Seletivo dá crédito na compra?
Não. Diferente da CBS e do IBS, o Imposto Seletivo não gera crédito para quem compra. Ele entra no custo do produto.
O Imposto Seletivo substitui o IPI?
Na prática, nos produtos da lista, sim. Em 2027 o IPI é zerado para quase tudo, e a MP calculou as alíquotas do Imposto Seletivo a partir das alíquotas do IPI vigentes.
Olhe a nota de fevereiro
O Imposto Seletivo atinge poucos produtos, mas são produtos que giram todo dia em mercado, conveniência e padaria. A loja não precisa calcular o imposto; precisa ter o NCM certo no cadastro e olhar o custo das primeiras notas de 2027 antes de mexer no preço.
Se o sistema da sua loja ainda não mostra o custo da nota no cadastro do produto, o guia de como escolher um software de gestão para o seu comércio mostra o que perguntar sobre fiscal e estoque na demonstração.